Premiers acheteurs Québec
Remboursement de la taxe de bienvenue : jusqu’à 5 875 $ pour les premiers acheteurs
Vous achetez votre première propriété au Québec en 2026? Découvrez le crédit d’impôt qui pourrait vous rembourser une partie de la taxe de bienvenue.
L’essentiel en 30 secondes
En bref
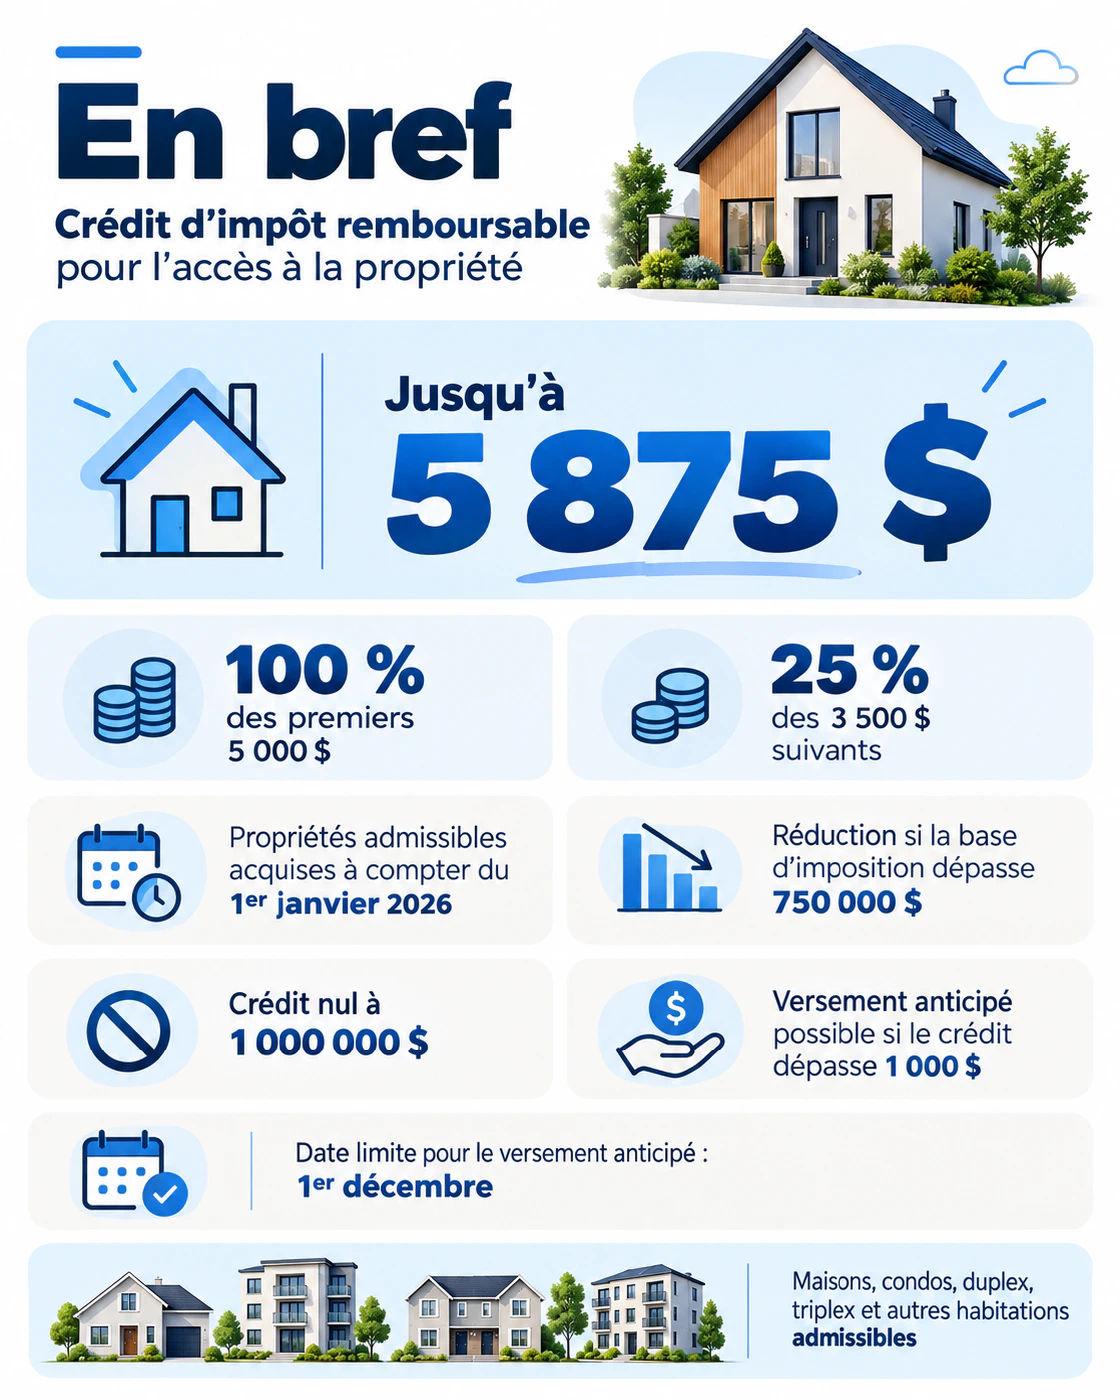
Un crédit d’impôt remboursable peut couvrir une partie de la taxe de bienvenue de votre première propriété au Québec. Voici les chiffres et les dates à retenir.
des premiers 5 000 $ de droits de mutation payés
des 3 500 $ suivants, soit jusqu’à 875 $ de plus
ou après, pour une habitation admissible
le crédit diminue progressivement au-delà de ce montant et devient nul à 1 000 000 $.
de crédit estimé, une fois les droits payés et les conditions remplies
de l’année d’imposition visée, pour le versement anticipé
Maisons, condos, duplex et triplex peuvent être admissibles. Le montant et l’admissibilité dépendent de votre situation.
Comprendre les détailsLes frais d’une première acquisition s’accumulent rapidement : mise de fonds, inspection, notaire, déménagement et taxe de bienvenue. Le crédit d’impôt remboursable pour accès à la propriété peut permettre aux acheteurs admissibles de récupérer une partie de ces droits de mutation.
La mesure s’applique aux habitations admissibles acquises à compter du 1er janvier 2026.
Comment le remboursement est-il calculé?
Le crédit correspond à deux tranches des droits de mutation payés :
- 100 % des premiers 5 000 $;
- 25 % des 3 500 $ suivants, soit jusqu’à 875 $ supplémentaires.
Le remboursement maximal est donc de 5 875 $, avant toute réduction liée à la base d’imposition de la propriété.
Exemple de calcul
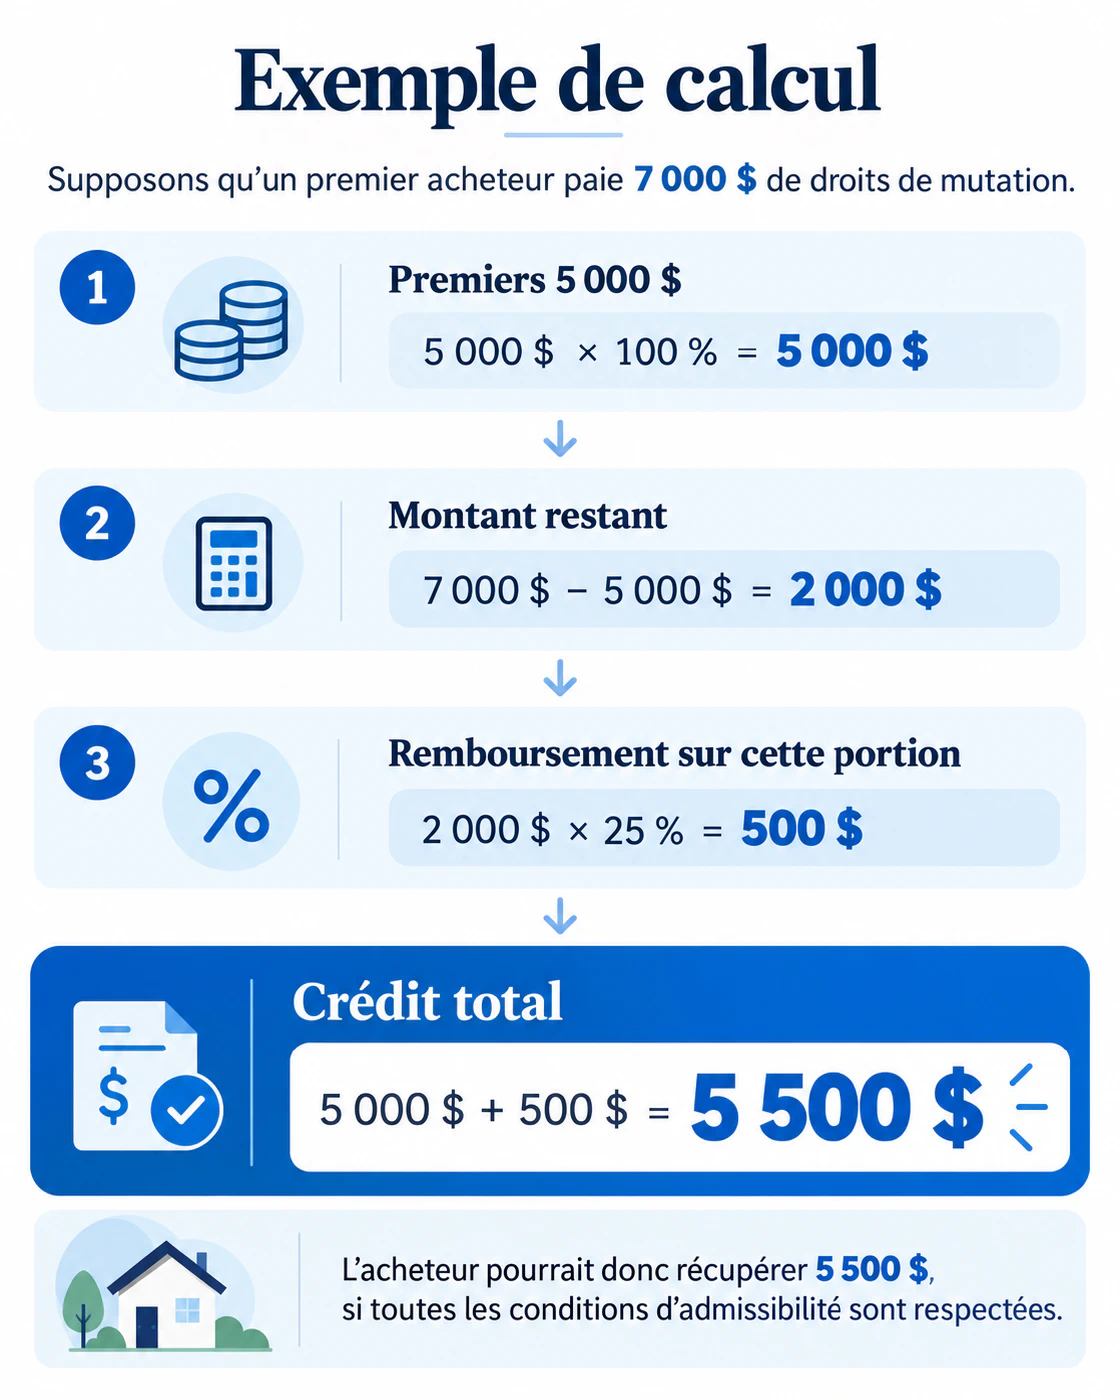
Supposons qu’un premier acheteur paie 7 000 $ de droits de mutation et que la base d’imposition de sa propriété ne dépasse pas 750 000 $.
Droits de mutation payés : 7 000 $
- Premiers 5 000 $5 000 $ × 100 %5 000 $
- Montant restant7 000 $ − 5 000 $2 000 $
- Remboursement sur cette portion2 000 $ × 25 %500 $
Exemple sans réduction liée à la base d’imposition, sous réserve de toutes les conditions d’admissibilité.
Dans cet exemple, l’acheteur pourrait récupérer 5 500 $ sur les 7 000 $ payés, s’il respecte toutes les conditions d’admissibilité.
Et pour les propriétés de plus de 750 000 $?
Lorsque la base d’imposition servant au calcul des droits de mutation dépasse 750 000 $, le montant du crédit commence à diminuer. C’est cette base d’imposition qu’il faut vérifier, plutôt que de se fier uniquement au prix d’achat.
La réduction correspond à 2,35 % de la portion qui dépasse 750 000 $. Le crédit devient nul lorsque la base d’imposition atteint 1 000 000 $.
Qui peut être admissible?
De façon générale, l’acheteur doit acquérir une habitation admissible qu’il prévoit utiliser comme résidence principale. Il ne doit pas avoir occupé une propriété dont lui-même ou son conjoint était propriétaire au cours de la période commençant au début de la quatrième année civile précédant l’achat et se terminant la veille de l’acquisition.
Plusieurs types de propriétés peuvent être admissibles, notamment :
- les maisons unifamiliales, jumelées ou en rangée;
- les condos;
- les duplex et les triplex.
L’admissibilité dépend aussi de la résidence au Québec et du paiement des droits de mutation. Des règles particulières peuvent s’appliquer, notamment pour l’acquisition d’une habitation plus accessible à une personne ayant une incapacité sévère. Vérifiez les conditions complètes auprès de Revenu Québec.
Peut-on recevoir le crédit par anticipation?
Oui. Il est possible de demander un versement anticipé une fois les droits de mutation payés, lorsque le crédit estimé est supérieur à 1 000 $, sous réserve des autres conditions.
La demande doit être présentée au plus tard le 1er décembre de l’année d’imposition visée. Pour une acquisition admissible en 2026, la date à retenir est donc le 1er décembre 2026.
Le demandeur doit notamment résider au Québec au moment de la demande et accepter le versement par dépôt direct. Consultez Revenu Québec pour les modalités de demande.
Une aide à intégrer à votre budget d’achat
Ce remboursement peut réduire une partie des frais associés à l’acquisition d’une première maison ou d’un premier condo. Les droits de mutation doivent toutefois être payés avant de demander un versement anticipé : prévoyez cette dépense dans votre budget initial.
Si vous envisagez d’acheter à Montréal, dans l’Ouest-de-l’Île, à Laval, sur la Rive-Sud ou ailleurs au Québec, il peut être utile de tenir compte de ce crédit dans votre planification.
Les critères d’admissibilité peuvent varier selon votre situation. Consultez Revenu Québec ou un professionnel qualifié pour confirmer votre admissibilité.
Les repères en image
Cliquez sur l’infographie pour l’ouvrir en grand. Les renseignements sont aussi expliqués dans le texte ci-dessus.
Sources et renseignements officiels
- Revenu Québec — Crédit d’impôt remboursable pour accès à la propriété
- Ministère des Finances — Bulletin d’information 2026-2
Renseignements vérifiés le 4 octobre 2026.